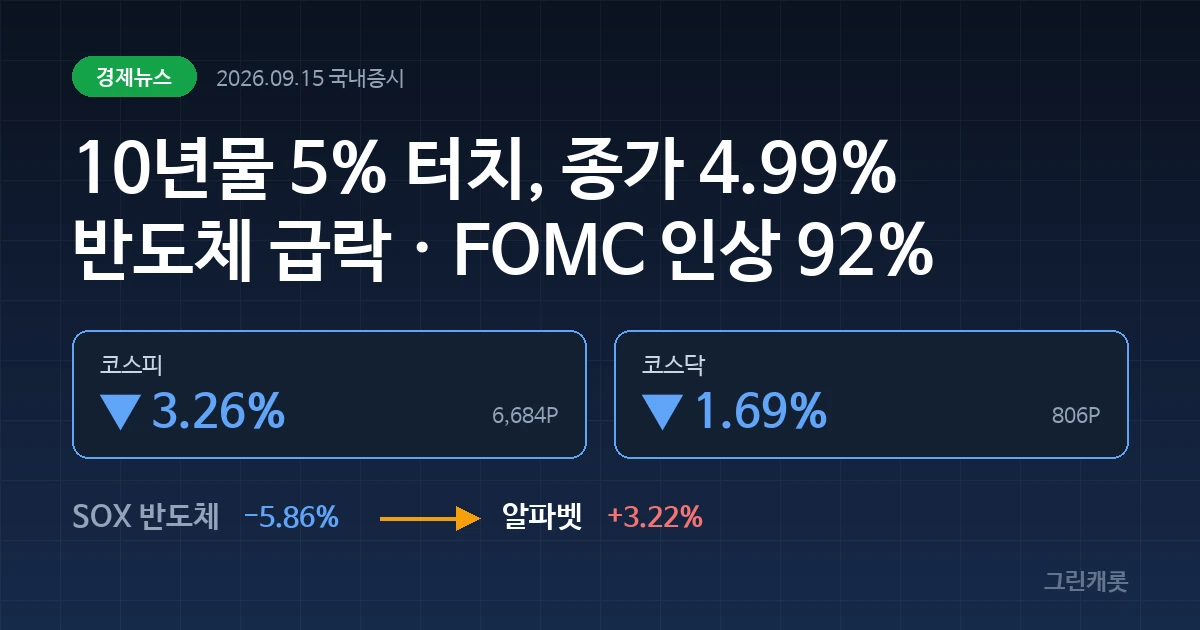
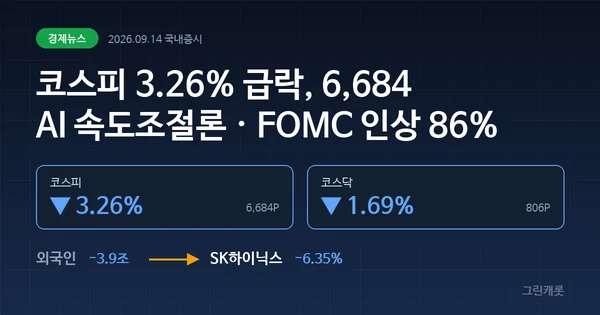
9월 14일 미국 10년물 국채금리가 장중 5.00%를 넘었습니다. 2023년 10월 이후 처음입니다. 종가는 4.99%였습니다. 같은 날 코스피는 3.26% 급락한 6,684P로 마감했고, 밤사이 미국은 다우 0.29%, 나스닥 0.56%, S&P500 0.48% 하락했습니다. 반도체는 미국에서도 무너졌습니다. 필라델피아 반도체지수가 5.86% 빠졌고 SK하이닉스 ADR은 7.6% 내렸습니다. 반면 알파벳 3.22%, 메타 2.71%, 마이크로소프트 1.97%로 빅테크와 소프트웨어는 올랐습니다.
15일부터 FOMC가 시작되고 결과는 한국시간 17일 새벽에 나옵니다. 인상 확률은 92%까지 올라왔습니다. 이 글에서는 10년물 5% 터치의 의미, AI 속도조절론이 만든 미국 시장의 구조, 외국인 3조 9,000억 원 매도 뒤 코스피 수급, 같은 날 씨티가 이익 전망을 올린 배경, 그리고 FOMC에서 봐야 할 한 가지를 순서대로 정리합니다.
미국 10년물 5% 터치, 시장은 어떻게 반응했나
9월 14일(현지시간) 미국 10년물 국채금리는 장중 5.00%를 돌파해 2023년 이후 처음으로 5%선을 넘었고, 종가는 4.99%로 마감했습니다. 연합뉴스는 “美 10년물 국채 금리 5.00% 돌파…2023년 이후 처음”으로, 머니투데이는 “美국채 10년물 5% 장중 돌파…시장선 ‘9월 금리인상 기정사실‘“로 전했습니다. 2년물 4.66%, 3개월물 4.05%로 커브 전 구간이 올랐습니다.
| 구분 | 수치 | 등락 |
|---|---|---|
| 다우 | - | -0.29% |
| S&P500 | 7,591P | -0.48% |
| 나스닥 | - | -0.56% |
| 필라델피아 반도체(SOX) | - | -5.86% |
| WTI 유가 | 101.8달러 | 100달러 위 유지 |
| 미국 10년물 금리 | 4.99% | 장중 5.00% 돌파 |
| 미국 2년물 / 3개월물 | 4.66% / 4.05% | |
| 원/달러 환율 | 1,347원 | 3거래일 연속 상승 |
| 달러/엔 | 154.3엔 |
주요 지수·지표 (9/14 미국 마감 기준)
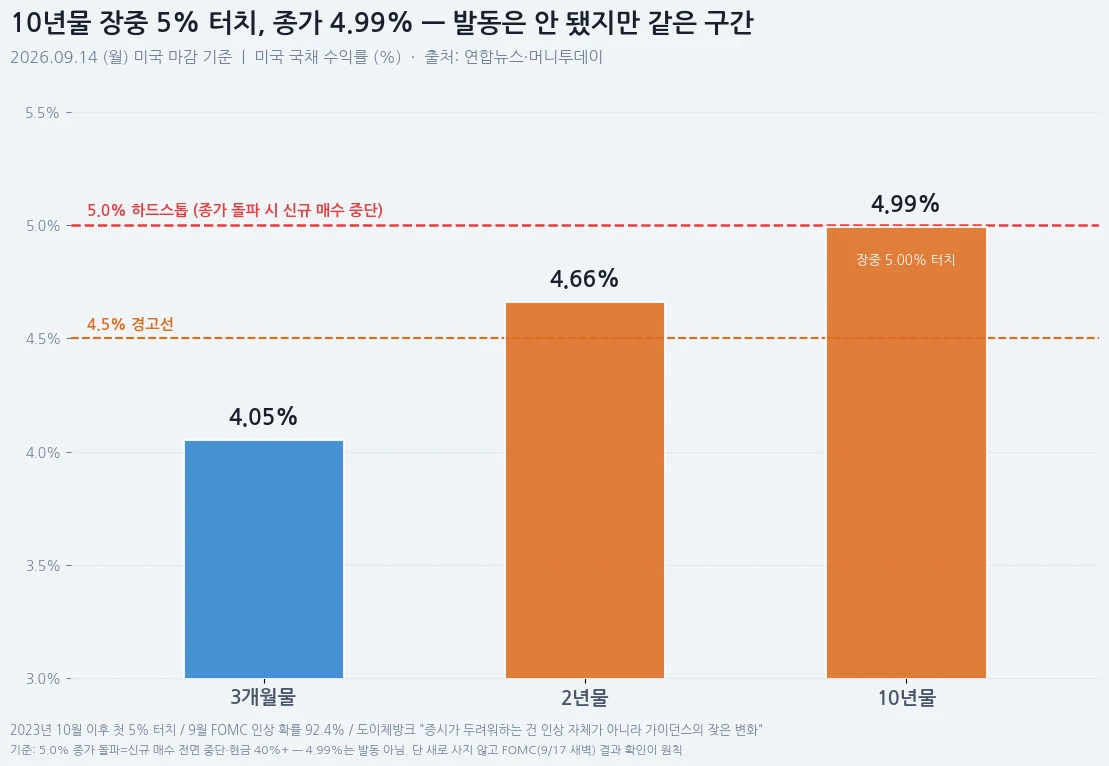
지수는 갭 하락으로 출발해 장중 약보합권까지 낙폭을 줄였다가 막판에 다시 밀려 마감했습니다. FOMC 회의 시작과 전쟁, 국채, 반도체라는 비우호적 환경을 한꺼번에 반영한 흐름입니다. WTI는 101.8달러로 100달러 위에 머물러 있어 유가에서 물가로, 물가에서 금리로 넘어오는 경로가 그대로 열려 있습니다.
반도체는 무너지고 빅테크는 올랐다
9월 14일 SK하이닉스 ADR은 7.6%, 마이크론은 5.25%, 브로드컴은 4.77%, AMD는 4.41%, 엔비디아는 3.37% 하락한 반면 알파벳은 3.22%, 메타는 2.71%, 마이크로소프트는 1.97% 상승했습니다.
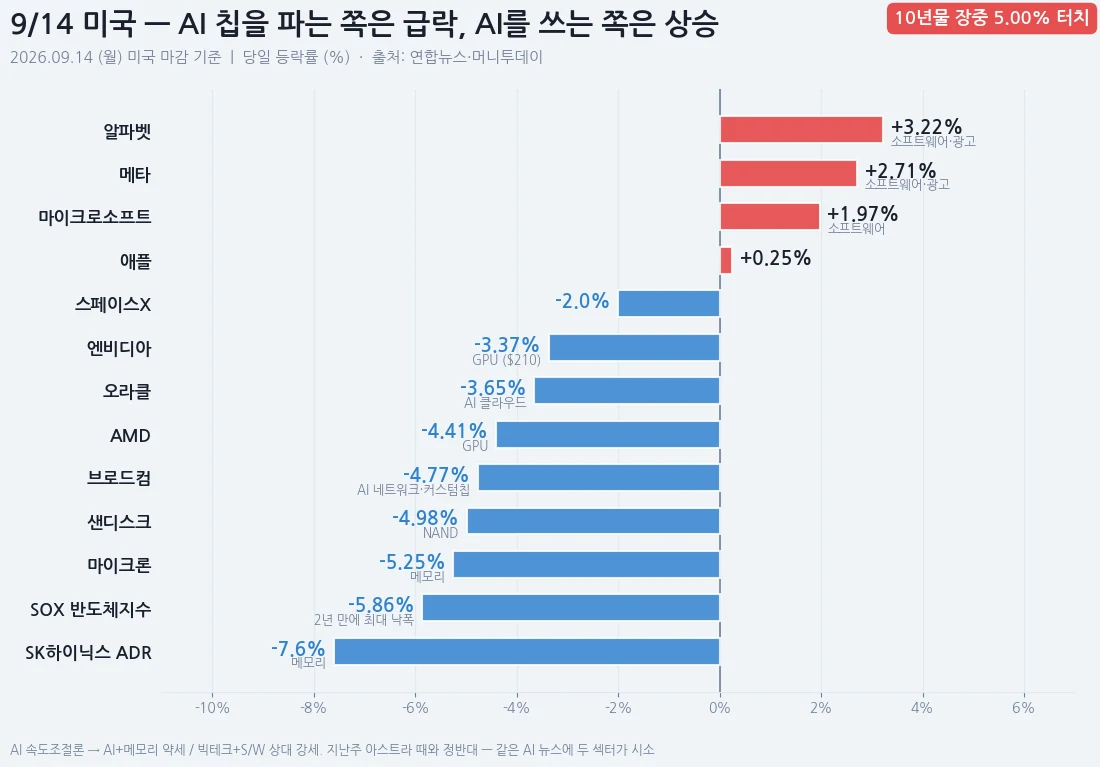
| 종목 | 등락 | 성격 |
|---|---|---|
| SK하이닉스 ADR | -7.6% | 메모리 |
| SOX 반도체지수 | -5.86% | 반도체 전체 |
| 마이크론 | -5.25% | 메모리 |
| 샌디스크 | -4.98% | NAND |
| 브로드컴 | -4.77% | AI 네트워크·커스텀 칩 |
| AMD | -4.41% | GPU |
| 오라클 | -3.65% | AI 클라우드 |
| 엔비디아 | -3.37% | GPU, 210달러 |
| 애플 | +0.25% | |
| 마이크로소프트 | +1.97% | 소프트웨어 |
| 메타 | +2.71% | 소프트웨어·광고 |
| 알파벳 | +3.22% | 소프트웨어·광고 |
9/14 미국 주요 종목 등락률
이 표가 지금 미국 시장의 구조입니다. AI 속도조절론이 나오자 AI 칩과 인프라를 파는 쪽은 급락하고 AI를 만들고 쓰는 쪽은 올랐습니다. 지난주 GPT-6 아스트라 때는 소프트웨어가 빠지고 반도체가 올랐는데 이번에는 정반대로 돌았습니다. 같은 AI 뉴스에 두 섹터가 시소처럼 움직입니다.
이 구조에서 한국은 불리합니다. 코스피 시가총액의 큰 부분이 삼성전자와 SK하이닉스라 파는 쪽에 몰려 있고, 알파벳이나 메타 같은 쓰는 쪽은 국내에 없습니다. 미국 S&P500이 0.48% 빠질 때 코스피가 3.26% 빠진 이유입니다.
코스피 3.26% 급락, 외국인 3조 9,000억 매도의 구조
9월 14일 코스피는 225.53포인트, 3.26% 내린 6,684.37P로 마감해 3거래일 연속 하락했고 코스닥은 1.69% 내린 806.90P였습니다. 연합뉴스는 “‘AI 속도조절론’ 악재 부각…코스피 3%대 급락해 6,600대(종합)“로, 한국경제는 “‘우려가 현실로’ 3조 던지더니…삼전닉스 ‘와르르’ 무너졌다”로 전했습니다. 지수는 3.14% 갭 하락으로 출발해 장중 내내 약세였고, 6,654P까지 밀렸다가 6,773P까지 낙폭을 줄인 뒤 막판에 다시 밀렸습니다.
| 주체 | 순매수 | 비고 |
|---|---|---|
| 개인 | +4조 1,251억 | 저가 매수 |
| 외국인 | -3조 9,116억 | 현물·선물 동반 집중 매도 |
| 기관 | -1조 6,900억 | 금융투자 -9,033억·투신 -4,317억·연기금 +257억 |
| 기타법인 | +1조 4,500억 | 자사주 매수 |
코스피 수급 (9/14 종가 기준, 대체거래소 합산, 단위: 원)
수급의 그림이 지난주와 정반대로 뒤집혔습니다. 지난주는 개인이 팔고 자사주와 금융투자가 받았는데, 14일에는 외국인과 기관이 던지고 개인이 4조 원을 받았습니다. 외국인이 4조 원 가까이 판 날은 올해 손에 꼽습니다. 이것이 하루짜리 패닉인지 포지션 정리의 시작인지는 15일과 16일에 외국인이 계속 파는지로 확인됩니다. 뉴스핌은 15일 “[개장시황] 외국인·기관 6000억 매도…코스피 6659선 하락 개장”으로 개장 직후 흐름을 전했습니다.
살아남은 곳은 금융과 방산뿐
9월 14일 우리금융은 4.8%, 한화에어로스페이스는 4.8%, 한화시스템은 3.39%, 삼성중공업은 3.27%, KB금융은 1.85% 올랐고, 삼성전자는 4.05% 내린 24만 9,000원, SK하이닉스는 6.35% 내린 169만 7,000원에 마감했습니다.
| 종목 | 등락 | 성격 |
|---|---|---|
| 우리금융 | +4.8% | 금리 인상 수혜 |
| 한화에어로스페이스 | +4.8% | 방산 |
| 한화시스템 | +3.39% | 방산 |
| 삼성중공업 | +3.27% | 조선 |
| KB금융 | +1.85% | 금리 인상 수혜 |
| 신한지주 | +0.86% | 금리 인상 수혜 |
| 삼성전자 | -4.05% | 메모리 |
| SK하이닉스 | -6.35% | 메모리 |
| SK스퀘어 | -8.17% | SK하이닉스 지주 |
9/14 코스피 주요 종목 등락률
시장에서 짚는 14일의 특징은 방어적 성격과 금리 인상 관련주만 상대 강세였다는 점입니다. 금리가 오르면 이자 마진이 늘어나는 은행과 지정학 리스크에 반응하는 방산·조선만 버텼고, 나머지는 거의 다 빠졌습니다. 시가총액 상위에서 오른 것은 삼성바이오로직스 0.35%와 KB금융 정도였습니다.
애프터마켓 첫날 결과도 나왔습니다. 한국거래소 집계로 거래대금 1조 8,000억 원, 개인 비중 93%, 모바일트레이딩시스템 주문이 73%였습니다. 첫날부터 급락장이라 저녁 시간에 개인이 대응하러 몰렸고, 기관과 외국인은 거의 들어오지 않았습니다.
씨티는 오히려 이익 전망을 올렸다
씨티는 AI 지속 학습의 영향을 반영해 SK하이닉스의 2027년과 2028년 영업이익 추정치를 각각 4%와 8% 상향했고, 삼성전자는 6%와 9% 상향했습니다. 반도체가 급락한 날 나온 보고서라 방향이 정반대입니다.
| 구분 | 기존 | 수정 | 변화 |
|---|---|---|---|
| SK하이닉스 2027E 영업이익 | 355조 1,000억 | 369조 7,000억 | +4% |
| SK하이닉스 2028E 영업이익 | 402조 9,000억 | 435조 9,000억 | +8% |
| 삼성전자 2027E 영업이익 | 462조 6,000억 | 491조 5,000억 | +6% |
| 삼성전자 2028E 영업이익 | 471조 6,000억 | 513조 6,000억 | +9% |
| SK하이닉스 목표가 | 300만 원 | 300만 원 | 유지 |
씨티 수정 보고서 (단위: 원)
논리는 이렇습니다. AI가 한 번 학습하고 끝나는 것이 아니라 배포 후에도 계속 학습하면 HBM과 서버 DRAM, eSSD 전반에서 메모리 수요가 계속 늘어납니다. 씨티는 메모리 디스펙과 AI 안전성에 대한 우려에도 불구하고 2028년까지 메모리 수급 밸런스가 더 타이트해질 것으로 봤습니다. 여기서 AI 안전성 우려가 바로 14일 시장을 흔든 속도조절론입니다. 씨티는 그것을 알고도 숫자를 올렸습니다.
그렇다고 지금 사라는 이야기는 아닙니다. 주가는 이익 전망과 금리를 같이 반영하는데 지금은 금리가 이익 전망을 누르는 국면입니다. 이 보고서가 말해주는 것은 AI 속도조절론이 메모리 수요 자체를 꺾은 것은 아니라는 점, 즉 14일 급락이 펀더멘털 훼손이 아니라 금리와 심리 요인이라는 근거입니다. 보유를 유지할 이유이지 비중을 늘릴 이유는 아닙니다.
4.99%와 5% 기준선, 그리고 FOMC의 명확성
14일 10년물은 장중 5.00%를 돌파했지만 종가 4.99%로 마감해, 5% 종가 돌파를 신규 매수 중단 기준으로 보는 시각에서는 0.01%포인트 차이로 발동되지 않았습니다. 다만 4.99%와 5.01%가 시장에 미치는 영향은 같습니다. 발동되지 않았다고 사이즈를 키우는 것은 기준의 취지에 어긋나고, 반대로 발동되지 않았는데 미리 파는 것도 기준에 맞지 않습니다. 지금 자리에서 할 일은 새로 사지 않고, 이미 가진 것은 손절선 외에 건드리지 않고, FOMC 결과를 기다리는 것입니다.
CBC뉴스는 “美 금리 방향 급변…9월 FOMC 0.25%포인트 인상 가능성 92.4%“로 전했습니다. 지난주 86%에서 10년물 5% 터치 이후 더 올랐습니다. 인상 자체는 이미 가격에 있습니다.
도이체방크 전략팀의 분석이 지금 상황에 맞습니다. 증시가 두려워하는 것은 금리 인상 자체나 높은 금리 수준이 아니라 연준 가이던스의 잦은 변화와 인상 속도가 유발하는 변동성이라는 것입니다. 2022년 긴축 초기에는 빠른 인상과 가이던스 변화로 거의 모든 FOMC 주간마다 증시가 크게 빠졌는데, 연준이 점진적 속도로 전환하자 FOMC 주간에도 반등이 나왔습니다. 이번 회의에서 봐야 할 것은 올리느냐가 아니라 다음은 언제, 몇 번인지를 얼마나 명확하게 말하느냐입니다. 명확하면 4.7%대로 되돌릴 수 있고, 모호하면 5%를 굳힙니다.
시장의 큰 그림은 이렇게 정리됩니다. 유가 100달러는 중동 상황이 풀려야 내려오고, 10년물 5%는 연준 가이던스와 물가 지표가 쌓여야 안정되며, AI 속도조절론은 빅테크 설비투자 숫자가 나와야 검증됩니다. 셋 다 오늘내일 해결될 일이 아닙니다. 그래서 지수는 위로 뚫기 어렵고, 그 사이 자금은 정책 재료가 있는 섹터를 돕니다. 지난주 원자력이 그랬고 14일에는 금융과 방산이 그랬습니다. 골드만삭스가 2035년 휴머노이드 판매량 전망을 138만 대에서 648만 대로 4.7배 올린 것도 이런 순환 테마의 재료 가운데 하나이며, 베선트 재무장관이 스테이블코인으로 지역은행 예금 이탈이 생기면 개입하겠다고 밝힌 것은 15일 상원 클래리티법 표결과 맞물린 발언입니다.
이번 주 일정과 대응 원칙
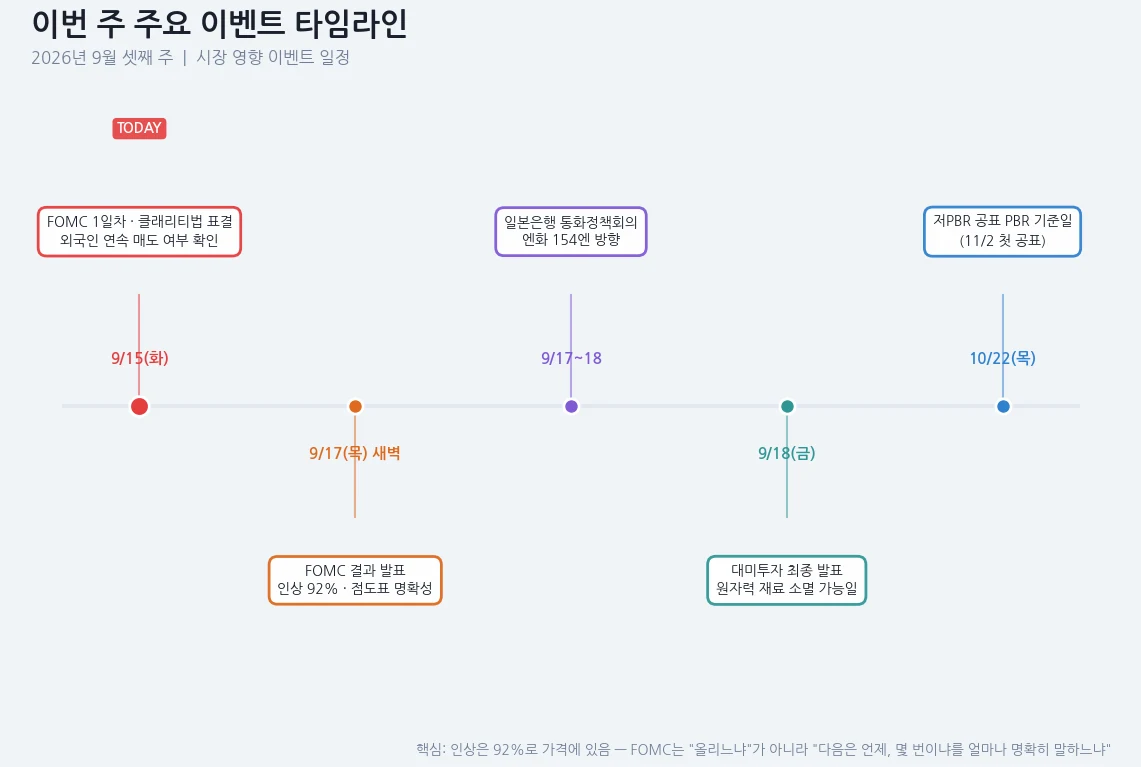
- 9월 15일(화): FOMC 1일차. 연합뉴스TV에 따르면 코스피는 “0.38% 하락 출발”했고 개장 직후 외국인과 기관이 6,000억 원을 팔았습니다. 14일 외국인 3조 9,000억 원 매도가 이어지는지가 관건입니다. 미국 상원 클래리티법 표결도 이날입니다.
- 9월 17일(목) 새벽 FOMC 결과 발표: 인상 확률 92%. 점도표와 기자회견에서 추가 인상의 시점과 횟수가 얼마나 명확한지가 핵심입니다.
- 9월 17~18일 일본은행 통화정책회의: FOMC 바로 다음입니다. 엔화 154엔에서 방향이 바뀌면 국내 수급에 영향을 줍니다.
- 9월 18일(금) 대미투자 최종 발표: 원자력·전력·가스복합의 확정 이벤트이자 재료 소멸 가능일입니다.
- 10월 22일(목) 저PBR 공표 PBR 기준일: 11월 2일 첫 공표 전 기준일입니다.
대응 원칙은 다섯 가지로 정리됩니다.
- 4.99%는 5%와 같은 구간으로 봅니다. 종가 5% 기준은 발동되지 않았지만 0.01%포인트는 의미 있는 차이가 아닙니다. 기준대로 미리 팔지는 않되, 신규 매수와 비중 확대는 FOMC 결과가 나오는 17일 새벽까지 보류하는 것이 원칙입니다.
- 14일 급락은 손절 신호가 아니라 관망 신호입니다. 하루 3.26%는 패닉 구간입니다. 패닉 저점에서 기계적으로 던지는 것은 원칙에 어긋납니다. 손절선을 종가로 깬 종목만 정리하고 나머지는 반등에서 덜어내는 것이 순서입니다. 씨티가 이익 전망을 올린 날이라는 점도 근거입니다.
- 외국인이 이틀 연속 파는지 봅니다. 14일 3조 9,000억 원은 올해 손꼽는 규모입니다. 15일도 조 단위 매도면 하루짜리 패닉이 아니라 포지션 정리로 읽어야 하고, 순매수로 돌아서면 14일이 투매였다는 신호입니다. 판정은 종가 수급으로 합니다.
- FOMC는 명확성을 봅니다. 인상은 92%로 가격에 있습니다. 점도표가 선명하면 FOMC 주간 반등이 나올 수 있고, 모호하면 5%가 굳습니다. 결과를 보고 대응해도 늦지 않습니다.
- 순환 테마는 짧게 가져가고 확정 이벤트 전에 덜어냅니다. 금융·방산·원자력은 재료가 있는 동안만 가는 테마입니다. 18일 대미투자 발표는 원자력의 재료 소멸일이 될 수 있습니다.
정리
14일은 10년물이 5%를 건드린 날입니다. 종가 4.99%라 기준선은 발동되지 않았지만 사실상 같은 구간에 와 있습니다. 새로 사지 않고, 손절선을 깬 것만 정리하고, 17일 새벽 FOMC를 기다리는 것이 지금 자리입니다. 씨티가 같은 날 이익 전망을 올렸다는 것은 14일 급락이 펀더멘털이 아니라 금리와 심리라는 뜻이고, 그것은 버틸 이유이지 더 살 이유는 아닙니다. 외국인이 계속 파는지, 연준이 다음 인상을 얼마나 명확하게 말하는지. 이번 주는 이 둘로 정리됩니다.
본 글은 공개된 시장 데이터와 언론 보도를 정리한 것으로, 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단의 최종 책임은 투자자 본인에게 있습니다.

💬 댓글 (0)